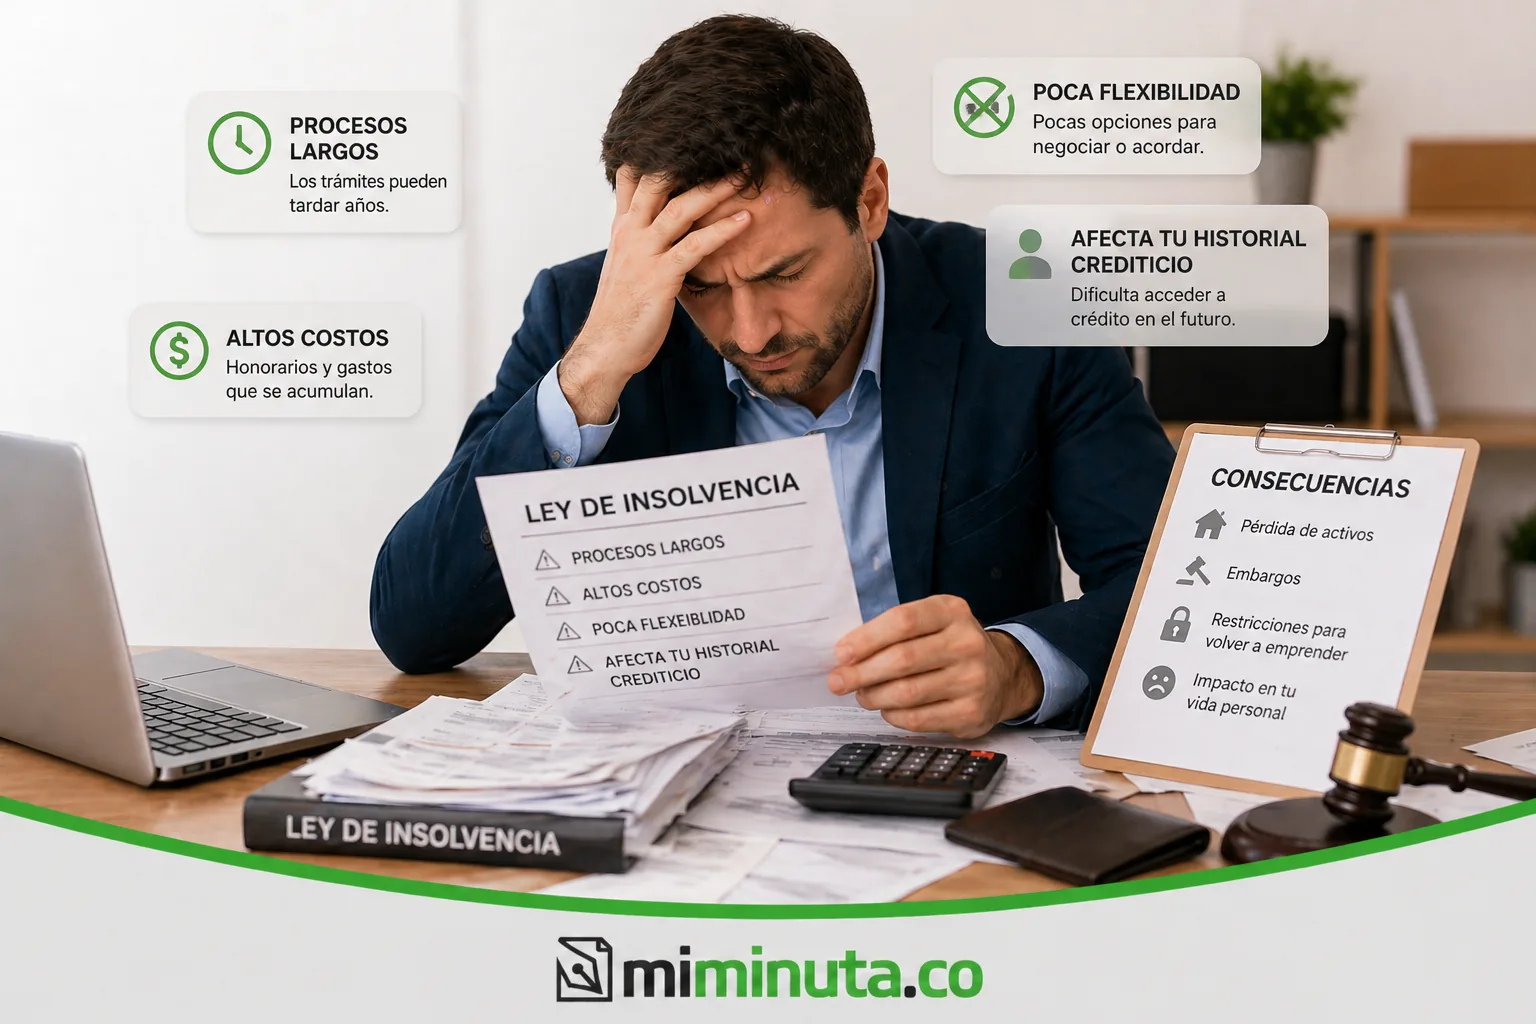
En resumen: ¿Qué es lo malo de la ley de insolvencia? Principalmente, que el trámite queda registrado en las centrales de riesgo, que mientras dura es difícil obtener nuevos créditos y que tiene costos (centro de conciliación o notaría y abogado). Aun así, para quien tiene varias deudas en mora, sus ventajas —la suspensión de los procesos ejecutivos y los embargos y un acuerdo de pago con todos los acreedores— suelen pesar más.
Como abogados expertos en derecho concursal en Colombia, entendemos que la Ley de Insolvencia del Código General del Proceso suele ser vista con recelo o miedo. Existe el estigma de que declararse insolvente es el «fin de la vida financiera», cuando en realidad es un mecanismo de salvamento, utilizado para los momentos de crisis financiera
Desventajas de la ley de insolvencia: ¿qué es «lo malo»?
Cuando nuestros clientes preguntan por los aspectos negativos, generalmente nos referimos a las consecuencias naturales de un proceso de crisis, más que a fallas de la Ley misma. Estos son los puntos de fricción:
- El Reporte en Centrales de Riesgo: No es un secreto. Al acogerse a la ley, su historial crediticio reflejará que está en un proceso de insolvencia durante el tiempo que dure el acuerdo de pago, o en caso de liquidación, por lo cual el acceso al sector financiero tradicional será limitado durante la ejecución del proceso, pero en este punto, no podríamos verlo como algo malo puesto que quien se acoge al proceso ya viene con reporte negativo y bloqueado financieramente, así que la norma busca primero que te recuperes antes de que puedas volver a acudir a la banca.
- El Costo del Proceso: No es gratuito; a pesar de que la Ley 2445 del 2025 dispone en su artículo 7 que el proceso tiene Gratuidad siempre que se adelante en consultorios jurídicos de las facultades de derecho y entidades públicas, para temas de negociación de la deuda y convalidación de acuerdos, actualmente esto no está implementado; por lo cual actualmente debes pagar la tarifa en Centro de Conciliación o Notaría, teniendo en cuenta que estos valores se calculan según el monto total de tus deudas.
Además, el proceso a partir de los 40 salarios mínimos de endeudamiento requiere acompañamiento de un profesional experto, el cual genera honorarios por sus servicios.
Si usted es una persona que no tiene nada de patrimonio, ni capacidad de pago puede optar por radicar de manera directa una solicitud de liquidación patrimonial en los juzgados civiles, ahorrándose los costos del centro de conciliación o notaria.
- La Rigurosidad del Proceso: No es una «varita mágica» para borrar deudas y para seguir gastando. Requiere una transparencia absoluta sobre la información de la totalidad de su endeudamiento, sus bienes y sus ingresos, ya que, al ser un proceso que parte de la buena fe del deudor, debe ser utilizado de forma correcta y transparente.
- No protege al codeudor o al deudor solidario: al ser un proceso a solicitud de parte, cada deudor responde de manera individual por sus obligaciones, por lo cual reportar una deuda que tenga codeudor o deudor solidario, no libera de la carga de responder por dicho en endeudamiento al tercero que se obligo solidariamente a responder por esta deuda. Es decir, solo protege al deudor que se declara en insolvencia.
Las 8 desventajas de la ley de insolvencia para persona natural no comerciante, una por una
La lista anterior resume lo que más preocupa. Estas son las ocho desventajas concretas, con el artículo del Código General del Proceso que las respalda y lo que puede hacer frente a cada una.
1. El reporte negativo no se borra al iniciar el trámite. Ser aceptado en insolvencia no limpia su historial. La ley no ordena suspender ni eliminar los reportes durante la negociación, y mientras el trámite esté vigente será difícil que le aprueben crédito nuevo. Cuando pague, el dato negativo permanece el doble del tiempo de la mora, con un máximo de 4 años. El detalle está en insolvencia y Datacrédito.
2. Tiene costos. Se paga la tarifa del centro de conciliación o de la notaría, que el Gobierno regula según el total de las deudas. Si sus deudas superan la mínima cuantía, el abogado es obligatorio y cobra honorarios. Si el caso llega a liquidación, se suman los honorarios del liquidador. Hay trámite gratuito en consultorios jurídicos y entidades públicas, pero con cupos limitados. Vea cuánto cuesta un proceso de insolvencia.
3. No protege a sus codeudores, fiadores ni avalistas. El acreedor conserva intactos sus derechos contra quien firmó con usted, y los procesos que ya existan contra ellos continúan (artículo 547). Hable con ellos antes de radicar la solicitud.
4. No todas las deudas quedan cubiertas. Las cuotas de alimentos son la gran excepción: sus procesos y descuentos no se suspenden (artículos 545 y 546) y nunca se convierten en obligación natural. Las deudas que adquiera después de la aceptación tampoco entran. Revise qué deudas entran en la insolvencia y cuáles no.
5. Debe mantener al día sus gastos corrientes. Arriendo, servicios, cuotas nuevas y sostenimiento se siguen pagando. Si se atrasa en esos gastos durante la negociación, la negociación fracasa (artículo 549). Tampoco puede pagar deudas anteriores por fuera del proceso.
6. Puede perder bienes si el caso llega a liquidación. En la negociación usted propone cómo pagar y puede conservar lo suyo. En la liquidación patrimonial, en cambio, sus bienes se destinan a pagar las deudas. Quedan por fuera los bienes de su cónyuge, los inembargables y la vivienda con patrimonio de familia o afectada a vivienda familiar (artículo 565). Ojo: el banco que financió la compra de la casa normalmente sí puede perseguirla. Lo explicamos en insolvencia con hipoteca.
7. Si incumple el acuerdo, solo tiene una oportunidad de corregir. El conciliador cita a una audiencia para reformar el acuerdo por una sola vez (artículo 560). Si no se reforma, o si vuelve a incumplir, el juez abre la liquidación patrimonial. Vea qué pasa si incumple el acuerdo de insolvencia.
8. No puede repetirla cuando quiera y exige buena fe. Quien cumple un acuerdo debe esperar 5 años para pedir otro trámite. Quien termina en liquidación y se beneficia del descargue de saldos debe esperar 10 años, o 5 si sus bienes alcanzaron para pagar todo (artículo 574). Además, si el deudor ocultó bienes o simuló deudas, los saldos no se convierten en obligación natural (artículo 571).
Resumen de las desventajas y cómo reducirlas
| Desventaja | A quién afecta más | Cómo reducirla |
|---|---|---|
| Reporte en centrales de riesgo | A quien necesita crédito pronto | Cumplir el acuerdo y pedir la actualización del reporte al terminar |
| Costos del trámite | A quien tiene pocos ingresos | Consultorio jurídico gratuito o liquidación directa ante el juez |
| Codeudores sin protección | A quien tiene fiadores o avalistas | Pactar en el acuerdo que esa deuda se siga pagando al día |
| Deudas que no entran | A quien debe alimentos | Mantener esas cuotas al día; van aparte |
| Gastos corrientes al día | A quien no tiene ingreso estable | Hacer el presupuesto antes de radicar |
| Pérdida de bienes en liquidación | A quien tiene casa o carro | Buscar el acuerdo; acuerdo bilateral con el banco sobre la vivienda |
| Una sola reforma si incumple | A quien propone cuotas muy altas | Proponer un plan que sí pueda pagar |
| Espera de 5 o 10 años para repetir | A quien vuelve a endeudarse | Usar el trámite una sola vez y bien |
¿Por qué sigue siendo la mejor opción para salir de deudas?
A pesar de «lo malo», la norma es una de las herramientas más garantistas del sistema jurídico Colombiano. Sus beneficios suelen opacar con creces los puntos aparentemente negativos:
El Freno de Mano Inmediato
Desde el momento en que se admite la solicitud de insolvencia, se produce un efecto legal casi «milagroso»: se suspenden todos los procesos ejecutivos, cobro coactivo, cobro privado y descuentos por libranza.
- No más embargos de sueldo.
- No más remates de vivienda en curso.
- No más llamadas de cobranza acosadoras.
- No más demandas por deudas.
Acuerdos de pagos totales
En lugar de pelear diez batallas distintas con diez bancos diferentes, la ley le permite sentarlos a todos en una sola mesa. Esto le da el poder de negociar bajo sus condiciones reales de capacidad de pago, la posibilidad de continuar pagando el endeudamiento con descuentos sobre intereses y gastos de cobranzas a plazos de 60 meses y hasta más. No bajo las tasas de interés impuestas por el mercado sino por unas ajustadas a su realidad financiera.
La «Muerte financiera» es un Mito: El Descargo de Deudas (Fresh Start)
Si no logras un acuerdo y vas a liquidación, ocurre el beneficio más potente: el Descargue. Una vez entregados los bienes que tenga (así no alcancen para cubrir toda la deuda) o si no tiene bienes también aplica; En el proceso judicial el saldo insoluto o que no se puede pagar a los acreedores sobre las deudas, se convierte en una «obligación natural». Es decir, legalmente ya no debe nada. Puede volver a empezar de cero, sin deudas que lo persigan de por vida y con la tranquilidad de que lo que consiga no se lo pueden quitar.
¿Vale la pena?
Lo «malo» de la ley de insolvencia es, en realidad, el costo de recuperar la tranquilidad. Es un proceso diseñado para el deudor de buena fe que, por razones externas (pérdida de empleo, enfermedad, divorcio, cambio en sus ingresos o condiciones de vida, sobreendeudamiento etc), no pudo cumplir, tenga una salida totalmente legal a un sobreendeudamiento que lo está asfixiando, para que pueda respirar.
Nuestra recomendación como expertos es: No veas la insolvencia como un fracaso, sino como un reinicio estratégico. Es el derecho legal a fallar económicamente y tener una segunda oportunidad.
Cuándo sí conviene y cuándo no la ley de insolvencia
Suele convenir cuando tiene varias deudas en mora, procesos ejecutivos o embargos en curso y no puede pagar con sus ingresos actuales: la suspensión de procesos y el acuerdo único dan un alivio real.
Suele no convenir cuando tiene una sola deuda (mejor negociar directamente), cuando las deudas ya prescribieron (mejor alegar la prescripción) o cuando no podrá cumplir ningún plan de pago.
Preguntas frecuentes: qué es lo malo de la ley de insolvencia
¿Quedo reportado en centrales de riesgo?
Sí: el inicio del procedimiento se informa a las centrales de riesgo y eso dificulta obtener crédito mientras dura el acuerdo.
¿Qué pasa si incumplo el acuerdo?
El acreedor puede denunciar el incumplimiento; si no se subsana, el proceso pasa a liquidación patrimonial.
¿Puedo salir de la insolvencia antes?
Sí, pagando anticipadamente lo acordado.
¿Pierdo mi casa si me acojo a la ley de insolvencia?
No necesariamente. En la negociación puede conservarla si el acuerdo lo permite y sigue pagando el crédito. El riesgo aparece en la liquidación patrimonial, cuando la casa no tiene patrimonio de familia ni afectación a vivienda familiar, o cuando el banco que financió la compra la persigue.
¿Mi codeudor queda protegido con mi insolvencia?
No. La insolvencia solo protege a quien la solicita. El acreedor puede seguir cobrando a codeudores, fiadores y avalistas (artículo 547).
¿Cuánto tiempo quedo reportado después de la insolvencia?
El trámite no borra los reportes. Una vez pague, el dato negativo dura el doble del tiempo de la mora, con un máximo de 4 años.
¿Puedo acogerme otra vez a la ley de insolvencia?
Sí, pero con espera: 5 años si cumplió un acuerdo de pago y 10 años si terminó en liquidación con saldos sin pagar (artículo 574).
Información general actualizada en septiembre de 2026. No reemplaza la asesoría de un abogado para su caso concreto.
Formatos y asesoría relacionados
¿Prefiere que un abogado revise su caso? Escríbanos por WhatsApp al 300 302 3332.
Cuéntenos su caso
Un abogado revisa su situación y le dice qué formato o trámite le sirve. Escríbanos por WhatsApp al 300 302 3332.
¿Le sirvió? Compártalo:

Excelente información sobre la ley de insolvencia económica , muchas gracias por la aclaración abogados.
Hola, Liliana. Gracias por escribirnos. Nos alegra que la explicación sobre la ley de insolvencia le haya resultado clara.
Excelente contenido, mil gracias por tu excelente información.
Hola, Leonardo. Muchas gracias por su comentario. Nos alegra que el contenido le haya servido.